


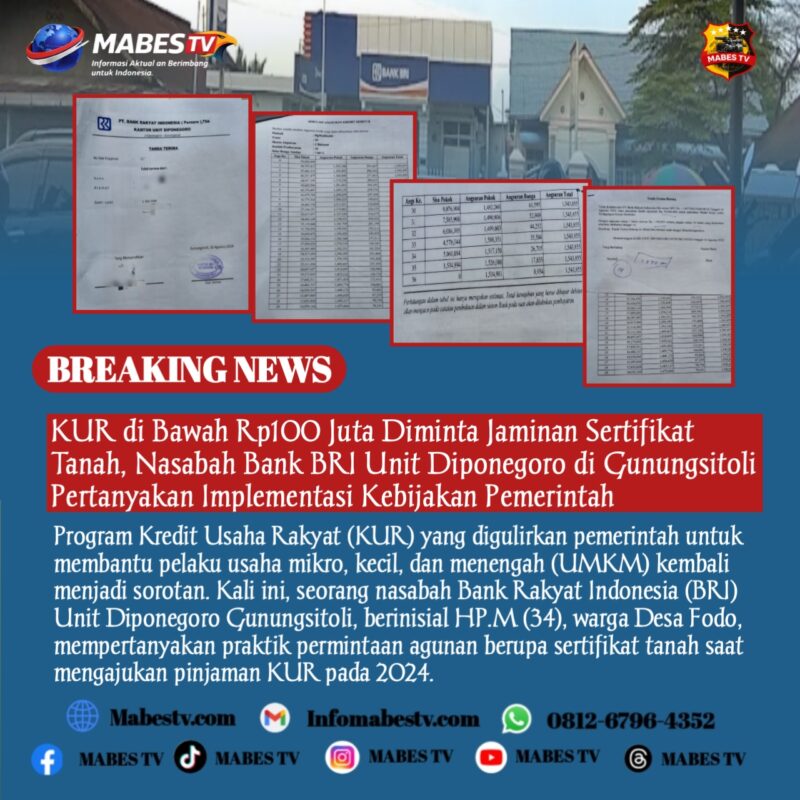
Gunungsitoli // mabestv.com – Program Kredit Usaha Rakyat (KUR) yang digulirkan pemerintah untuk membantu pelaku usaha mikro, kecil, dan menengah (UMKM) kembali menjadi sorotan. Kali ini, seorang nasabah Bank Rakyat Indonesia (BRI) Unit Diponegoro Gunungsitoli, berinisial HP.M (34), warga Desa Fodo, mempertanyakan praktik permintaan agunan berupa sertifikat tanah saat mengajukan pinjaman KUR pada 2024. (20/10/2026)
Nasabah inisial HP.M menilai permintaan tersebut perlu diklarifikasi karena pemerintah telah menetapkan kebijakan bahwa kredit KUR dengan plafon sampai dengan Rp100 juta tidak dipersyaratkan agunan tambahan. Kondisi yang dialaminya pun memunculkan pertanyaan mengenai sejauh mana ketentuan tersebut telah disosialisasikan dan diterapkan kepada masyarakat.
Persoalan ini menjadi penting karena KUR merupakan salah satu instrumen pembiayaan pemerintah untuk memperluas akses permodalan bagi pelaku UMKM. Program tersebut diharapkan dapat membantu masyarakat mengembangkan usaha tanpa terbebani persyaratan jaminan tambahan yang dapat menghambat akses terhadap pembiayaan.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Nasabah Mengaku Diminta Sertifikat Tanah
Berdasarkan informasi yang disampaikan kepada mabestv.com, HP.M mengaku pernah mengajukan pinjaman melalui BRI pada 2024 dan diminta menyediakan agunan berupa sertifikat tanah.
Menurut HP.M, dirinya tidak memperoleh penjelasan yang memadai mengenai kebijakan KUR tanpa agunan tambahan untuk plafon sampai dengan Rp100 juta.
Pengalaman tersebut kemudian menimbulkan pertanyaan mengenai jenis kredit yang ditawarkan kepadanya, ketentuan yang digunakan pihak bank, serta alasan sertifikat tanah diminta dalam proses pengajuan pinjaman tersebut.
Apabila pinjaman yang diajukan benar merupakan produk KUR dengan plafon sampai dengan Rp100 juta, persyaratan agunan tambahan itu perlu ditelusuri berdasarkan ketentuan KUR yang berlaku pada saat pengajuan.
Namun, untuk memastikan ada atau tidaknya pelanggaran, perlu diperiksa dokumen pengajuan, jenis produk kredit, perjanjian kredit, serta penjelasan resmi dari pihak BRI.
BRI Menyebut KUR Mikro hingga Rp100 Juta Tanpa Agunan Tambahan
Dalam komunikasi yang disampaikan kepada mabestv.com, seorang pegawai BRI memberikan penjelasan mengenai ketentuan pinjaman KUR.
Pegawai tersebut menyampaikan : “Benar bang untuk pinjaman dibawah seratus juta Untuk produk kur, kecuali umum.” Dalam pesan lainnya, pegawai tersebut juga menyatakan : “Ia om, Untukk KUR mikro sd 100 om tanpa agunan.”
Pernyataan tersebut memperlihatkan bahwa pihak yang memberikan tanggapan mengakui adanya ketentuan KUR Mikro sampai dengan Rp100 juta tanpa agunan tambahan.
Namun, dalam komunikasi yang sama, muncul pula pernyataan mengenai pengajuan pinjaman melalui kantor cabang: “Jika di cabang, Wajib agunan bang dan notaris🙏🏻”
Pernyataan tersebut masih membutuhkan penjelasan lebih lanjut agar tidak menimbulkan penafsiran berbeda di tengah masyarakat.
Apakah yang dimaksud dengan kewajiban agunan itu berlaku untuk produk kredit umum di luar KUR, atau terdapat ketentuan lain yang membedakan jenis fasilitas pinjaman? Pertanyaan ini penting dijawab secara terbuka agar calon debitur tidak keliru memahami persyaratan pembiayaan yang ditawarkan.
Perlu ditegaskan bahwa kewajiban agunan untuk kredit umum tidak dapat serta-merta disamakan dengan ketentuan KUR. Sebaliknya, status sebuah pinjaman sebagai KUR juga perlu dibuktikan melalui dokumen dan jenis fasilitas kredit yang diajukan.
KUR Tanpa Agunan Tambahan Bukan Berarti Tanpa Persyaratan
Kebijakan KUR tanpa agunan tambahan merupakan bagian dari upaya pemerintah memperluas akses pembiayaan bagi pelaku usaha produktif.
Dalam skema KUR dengan plafon sampai dengan Rp100 juta, debitur pada prinsipnya tidak dipersyaratkan memberikan agunan tambahan. Meski demikian, calon debitur tetap harus memenuhi persyaratan kelayakan usaha, penilaian kredit, dan ketentuan administrasi yang berlaku.
Dengan demikian, ketentuan tanpa agunan tambahan tidak berarti bank wajib menyetujui setiap pengajuan pinjaman. Bank tetap dapat melakukan analisis kelayakan calon debitur sesuai prosedur, tetapi persyaratan tersebut harus dibedakan dari kewajiban menyerahkan jaminan tambahan.
Bagi masyarakat, kejelasan informasi ini sangat penting. Jangan sampai ketidakpahaman mengenai perbedaan KUR dan kredit umum menyebabkan calon debitur mengambil keputusan tanpa mengetahui hak serta kewajibannya.
BRI Perlu Memberikan Penjelasan Terbuka
Kasus yang disampaikan HP.M menjadi momentum bagi pihak BRI di wilayah Gunungsitoli untuk memberikan penjelasan mengenai penerapan kebijakan KUR, khususnya bagi masyarakat yang mengajukan pinjaman dengan plafon sampai dengan Rp100 juta.
Sejumlah pertanyaan perlu dijawab secara jelas.
Pertama, apakah pinjaman yang diajukan HP.M pada 2024 tercatat sebagai produk KUR Mikro atau kredit umum?
Kedua, apabila pinjaman tersebut merupakan KUR dengan plafon sampai dengan Rp100 juta, apa dasar permintaan agunan berupa sertifikat tanah?
Ketiga, apakah nasabah telah menerima penjelasan tertulis mengenai jenis kredit, persyaratan agunan, dan ketentuan yang berlaku sebelum menandatangani perjanjian kredit?
Keempat, bagaimana mekanisme pengaduan bagi nasabah yang merasa persyaratan pinjamannya tidak sesuai dengan ketentuan program KUR?
Jawaban atas pertanyaan tersebut dibutuhkan agar persoalan ini tidak berhenti pada perbedaan penafsiran antara nasabah dan pihak bank.
Keterbukaan informasi juga penting untuk menjaga kepercayaan masyarakat terhadap program pembiayaan pemerintah yang dirancang untuk mendukung pertumbuhan UMKM.
Jangan Sampai Masyarakat Salah Memahami Haknya
Bagi pelaku usaha kecil, sertifikat tanah bukan sekadar dokumen administrasi. Aset tersebut dapat menjadi bagian penting dari perlindungan ekonomi keluarga. Karena itu, setiap permintaan agunan harus memiliki dasar yang jelas, disampaikan secara transparan, dan sesuai dengan jenis fasilitas kredit yang diberikan.
Di sisi lain, masyarakat juga perlu memastikan bahwa pinjaman yang diajukan benar-benar merupakan produk KUR, bukan kredit umum yang memiliki ketentuan berbeda.
Apabila terdapat dugaan ketidaksesuaian antara persyaratan yang diberlakukan dan ketentuan KUR, nasabah dapat meminta penjelasan tertulis kepada pihak BRI serta menempuh mekanisme pengaduan resmi apabila persoalan tidak memperoleh penyelesaian.
Langkah tersebut penting untuk memastikan bahwa setiap persoalan diperiksa berdasarkan dokumen dan ketentuan yang berlaku, bukan hanya berdasarkan asumsi atau pernyataan sepihak.
Penulis : Avril
Editor : Redaksi